

Héctor I. Tapia
El Tribunal Electoral de Tabasco libra una batalla para defender sus cuentas. Cuestiona al OSFE, llevó la fiscalización a tribunales federales y combate observaciones por 19.4 millones de pesos. Pero mientras pelea por quién puede revisar su dinero, otra zona permanece fuera de la vista pública: el patrimonio de sus magistrados.
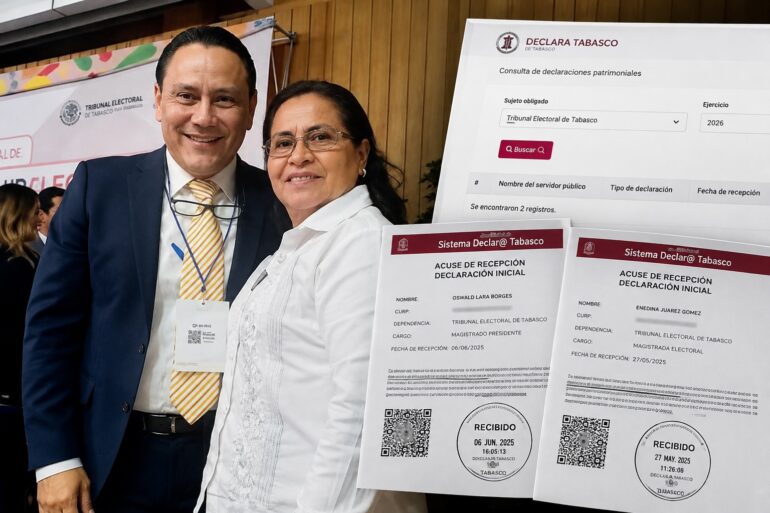
En los registros revisados por El Tabasqueño no aparecen disponibles las versiones públicas de las declaraciones patrimoniales de quienes encabezan el Tribunal. En 2025 existen acuses de recepción de las declaraciones iniciales de Oswald Lara Borges y Enedina Juárez Gómez, pero esos documentos no muestran la información patrimonial pública que la legislación obliga a transparentar.
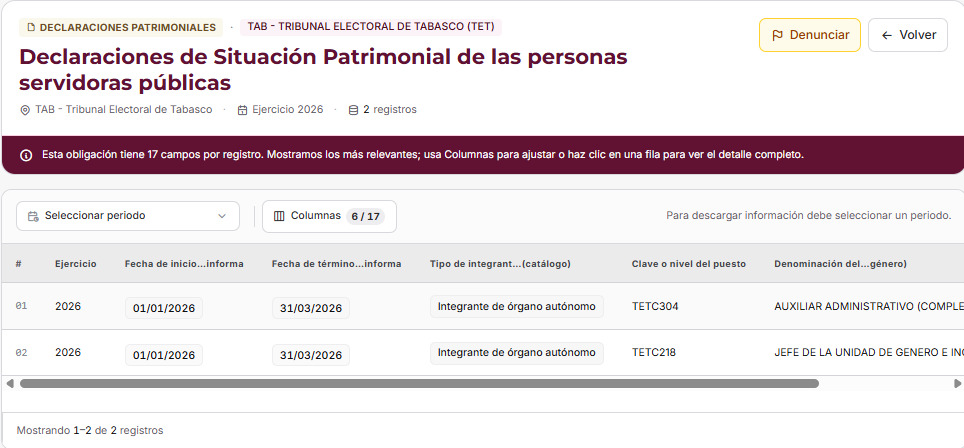
El problema crece en 2026. A meses de vencido el plazo ordinario para presentar la modificación patrimonial anual, la consulta pública del Tribunal apenas arroja dos registros y ninguno corresponde, en la revisión realizada, a los magistrados titulares. No está acreditado que hayan omitido presentar sus declaraciones; sí que el ciudadano no puede consultarlas donde debería encontrarlas.
Lo que falta
El rastro documental comienza en 2025. Oswald Lara Borges presentó el 6 de junio de ese año su declaración patrimonial inicial. El documento disponible acredita que el sistema Declara Tabasco recibió la declaración y contiene su sello correspondiente. Lo que aparece publicado, sin embargo, es justamente eso: el acuse de recepción, no la versión pública de la declaración que permita consultar los apartados patrimoniales legalmente publicables.
Lo mismo ocurre con la magistrada Enedina Juárez Gómez. Su documento está fechado el 27 de mayo de 2025 y acredita la recepción de su declaración patrimonial inicial. Nuevamente, el archivo consultado permite saber que cumplió entonces con entregar una declaración, pero no permite conocer la versión pública de la información patrimonial contenida en ella.
La diferencia no es menor. Presentar no es lo mismo que publicar. Una obligación corresponde al funcionario que declara y otra al sistema institucional encargado de transparentar la información que legalmente puede ser conocida. La Ley de Transparencia de Tabasco ordena expresamente que los sujetos obligados pongan a disposición del público y mantengan actualizada la versión pública de las declaraciones patrimoniales de las personas servidoras públicas.
El panorama de 2026 añade otra interrogante. En la consulta efectuada al apartado de declaraciones patrimoniales del Tribunal Electoral aparecen únicamente dos registros para todo el ejercicio, correspondientes, de acuerdo con la información revisada, a personal que presentó declaración de conclusión. En la pantalla no aparecen Oswald Lara ni Enedina Juárez, ni una declaración de modificación patrimonial identificada con ellos.
Hasta ahí llega lo que los documentos permiten afirmar. La ausencia en el portal no demuestra por sí sola que los magistrados hayan omitido presentar sus declaraciones de modificación. Pueden haberlas presentado y no estar publicadas, encontrarse incorrectamente cargadas o permanecer en otro apartado del sistema. Precisamente ése es el problema: a cinco meses de vencido el periodo ordinario para la modificación patrimonial, el ciudadano no puede comprobarlo con la información disponible.
La ley fija ese plazo sin ambigüedad. Todos los servidores públicos están obligados a presentar declaración patrimonial y la modificación anual debe realizarse durante mayo de cada año. También corresponde a los órganos internos de control inscribir y mantener actualizada la información de los declarantes y dar seguimiento a su evolución patrimonial.
Los 19 millones
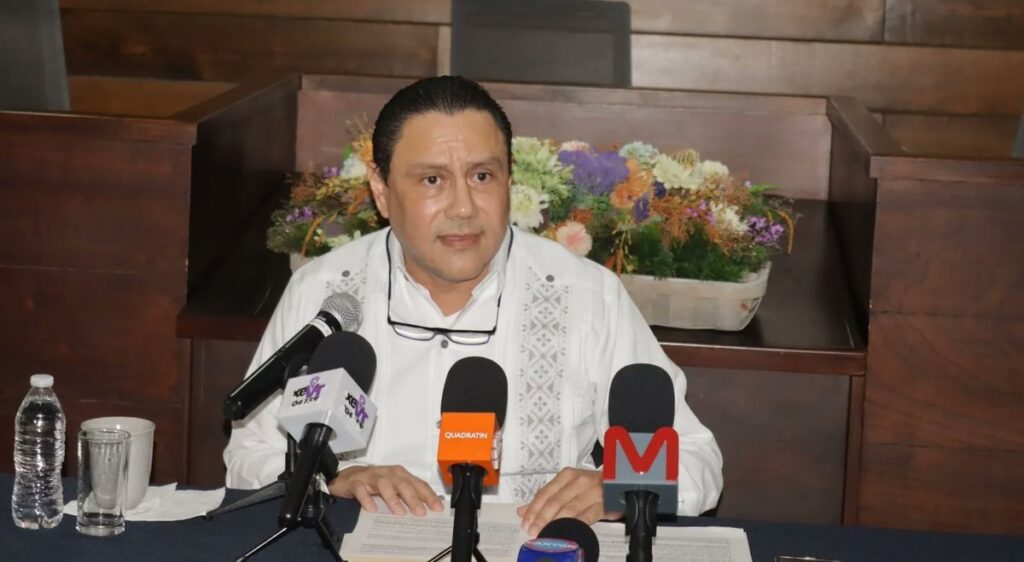
La falta de información patrimonial podría haber sido una irregularidad administrativa más perdida entre formatos y enlaces electrónicos. Pero aparece cuando el TET se encuentra inmerso en su mayor controversia de rendición de cuentas de los últimos años: las observaciones por 19 millones 428 mil pesos derivadas de la fiscalización de su Cuenta Pública 2025.
El asunto llegó a la opinión pública cuando el OSFE consignó recursos pendientes de solventación. Lara respondió negando que las observaciones significaran daño patrimonial y cuestionó severamente el procedimiento de auditoría. El magistrado habló de “auditorías superficiales”, “errores técnicos”, “acciones dolosas”, “despropósitos técnicos” y “falta de rigor técnico”, expresiones que elevaron un desacuerdo administrativo hasta convertirlo en una confrontación pública.
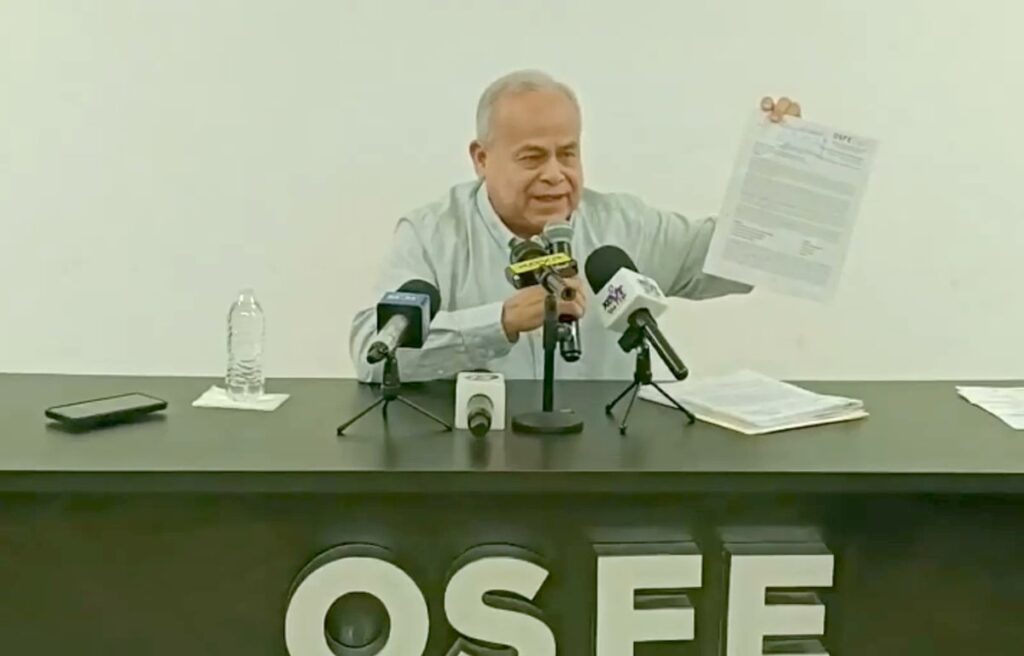
El miércoles 28 de octubre, el fiscal superior Juan José Peralta Fócil respondió directamente. Rechazó las descalificaciones, defendió a sus auditores y calificó de “impecable” el trabajo realizado al Tribunal. Según su versión, el OSFE había requerido reiteradamente información y personal administrativo del propio TET llegó a presentar documentación incompleta y sin firma porque Lara se negaba a suscribirla. El presidente del Tribunal no ha aceptado esa interpretación de los hechos.
Ahí apareció una pieza que permitió entender mejor por qué la disputa había dejado de ser exclusivamente contable. De acuerdo con Peralta Fócil, Lara sostiene que el OSFE carece de facultades para fiscalizar a un órgano constitucional autónomo como el Tribunal Electoral. Si ésa es la controversia de fondo, los 19.4 millones son ya solamente una parte de un pleito mayor: quién puede revisar las cuentas del árbitro electoral tabasqueño y hasta dónde llega su autonomía.
Batalla judicial
La discusión ya está en manos de jueces federales. Peralta informó que el TET promovió dos juicios de amparo indirecto relacionados con la fiscalización: uno radicado en el Juzgado Tercero de Distrito con el expediente 1152 y otro en el Juzgado Quinto identificado con el número 1445. El fiscal superior lo resumió como el inicio de una “batalla legal”. Medios locales también documentaron el anuncio de ambos recursos.
Que el Tribunal acuda al amparo forma parte de sus derechos institucionales y será la justicia federal la que determine el alcance de los argumentos de cada parte. Lo relevante para la rendición de cuentas es otra cosa: mientras esa controversia se resuelve, el TET se encuentra discutiendo simultáneamente qué puede revisar el OSFE, qué documentación debía entregar y qué debe conocer el público sobre el patrimonio de sus funcionarios.
El conflicto, por eso, cambió de naturaleza. Al principio la pregunta era sencilla: ¿cómo se explican los $19.4 millones observados? Después apareció otra: ¿tenía el OSFE facultades para pedir toda la información que reclamó? Ahora se suma una tercera, quizá más elemental: ¿por qué no están disponibles para consulta las versiones públicas patrimoniales de quienes encabezan el Tribunal?
Son preguntas distintas y deben permanecer separadas. La falta de publicación de una declaración patrimonial no demuestra que exista enriquecimiento, del mismo modo que una observación de auditoría no equivale automáticamente a daño al erario. Pero todas convergen en un mismo punto: la capacidad de una institución pública para rendir cuentas y permitir que otros revisen cómo administra recursos y obligaciones.
El acuse acredita recepción. La transparencia exige además que la versión pública pueda ser consultada.
La ley
En materia patrimonial hay poco espacio para interpretar la obligación general. El artículo 29 de la Ley General de Responsabilidades Administrativas señala que las declaraciones patrimoniales y de intereses serán públicas, exceptuando únicamente los rubros cuya publicidad afecte la vida privada o datos personales protegidos. Los artículos siguientes encargan a los órganos internos de control registrar, mantener actualizada y verificar la información patrimonial de los declarantes.
La legislación tabasqueña aterriza la obligación. El artículo 58 de la Ley de Transparencia establece que los sujetos obligados deberán mantener actualizada información específica en sus medios electrónicos. Su fracción XI incluye expresamente la versión pública de las declaraciones patrimoniales. Y el artículo 64 dispone que los órganos autónomos tienen, además, las obligaciones comunes establecidas en ese artículo 58.
Declaración inicial recibida el 6 de junio de 2025.
Declaración inicial recibida el 27 de mayo de 2025.
La norma tampoco confunde publicar con desnudar la vida privada de un funcionario. Justamente para eso existen las versiones públicas. Datos sensibles permanecen protegidos; la información susceptible de escrutinio debe estar disponible. La solución legal no es esconder la declaración completa sino separar aquello que el ciudadano puede conocer de aquello que legítimamente debe permanecer reservado.
Por eso los acuses de 2025 resultan reveladores. Demuestran que el Tribunal tenía conocimiento del procedimiento y que Lara y Juárez entregaron entonces sus declaraciones iniciales. Lo que no resuelven es por qué la información pública derivada de esos documentos no está accesible en los archivos revisados ni qué ocurrió con las respectivas modificaciones correspondientes a 2026.
Nuevo vigilante
El vacío aparece además justo cuando el Tribunal estrenó un nuevo responsable de vigilancia interna. El Congreso nombró a Edgar Iván Oropeza Díaz como titular del Órgano Interno de Control del TET, después de que las observaciones de la Cuenta Pública colocaran al organismo bajo una nueva presión institucional.
Su llegada modifica el escenario. La Ley General de Responsabilidades Administrativas no concibe a los órganos internos de control como simples oficinas receptoras de papeles: les corresponde mantener actualizado el sistema patrimonial, verificar aleatoriamente declaraciones, seguir la evolución del patrimonio y, cuando encuentre anomalías, iniciar las investigaciones procedentes.
Así, una de las primeras preguntas que alcanza al nuevo contralor no requiere revisar millones de pesos ni contratos complejos: ¿dónde están las versiones públicas de las declaraciones de los magistrados? Y, en el caso de 2026, ¿fueron presentadas las declaraciones de modificación y simplemente no fueron transparentadas, o existe otra explicación para que no aparezcan en la consulta pública?
La respuesta determinará también dónde se encuentra la eventual falla. Puede estar en los magistrados, si existiera una omisión de presentación; en la estructura administrativa, si las declaraciones fueron recibidas pero no publicadas; o en el propio sistema, si los documentos fueron cargados incorrectamente. Sin esa aclaración sería prematuro atribuir responsabilidades individuales. Pero la ausencia pública ya existe y puede comprobarla cualquier ciudadano que realice la consulta.
Todo el Pleno
La revisión tampoco debería limitarse al magistrado presidente. Enedina Juárez Gómez se encuentra en la misma situación documental respecto de los archivos analizados y el Tribunal ha operado con una tercera magistratura habilitada en diferentes momentos. Por eso el problema de transparencia debe revisarse sobre el conjunto del Pleno y, eventualmente, sobre los funcionarios obligados del organismo.
Esto importa porque convierte una historia personal en una pregunta institucional. Si sólo faltara un archivo de Lara, podría tratarse de un error individual de carga. Si el apartado 2026 de todo el Tribunal devuelve únicamente dos registros y no permite consultar la información patrimonial de quienes ocupan sus principales cargos, la explicación debe abarcar el funcionamiento completo del mecanismo de transparencia patrimonial.
Ahí comienza a cerrar el círculo de las últimas semanas. Primero fueron $19.4 millones pendientes de aclaración. Después vino el enfrentamiento sobre documentos que el OSFE asegura haber solicitado y el TET cuestiona que pudiera exigir. Más tarde se conocieron los amparos. Finalmente aparece una plataforma donde tampoco está a la vista la información patrimonial pública de las cabezas del organismo.
No prueba una trama común ni debe presentarse como si la probara. Pero sí dibuja una sucesión verificable de controversias alrededor de una misma palabra: control. Control externo sobre las cuentas; control judicial sobre las facultades del auditor; control interno sobre los servidores públicos; y control ciudadano mediante la transparencia.
Puertas abiertas
Oswald Lara ha defendido públicamente al Tribunal y sostiene que las observaciones del OSFE contienen errores y apreciaciones sin sustento. Peralta Fócil sostiene exactamente lo contrario: dice que sus auditores hicieron correctamente el trabajo y que hubo información que no fue entregada oportunamente. Los jueces federales tendrán oportunidad de examinar una parte de ese choque y establecer quién tiene razón en los puntos que fueron llevados al amparo.
La información patrimonial plantea un problema más sencillo. No requiere determinar todavía quién ganó una batalla jurídica. Basta abrir la consulta pública. Al corte revisado por El Tabasqueño, el ejercicio 2026 del Tribunal ofrece dos registros y las declaraciones de sus magistrados no están disponibles ahí. De 2025 existen los acuses de Lara y Juárez, pero no se localizó en esos documentos la versión pública patrimonial exigida por la legislación.
En un estado donde el árbitro electoral decide controversias, anula actos, confirma elecciones y exige a partidos y autoridades cumplir reglas, la transparencia de sus propios integrantes no es una cortesía. Es una obligación que forma parte del mismo sistema de controles con el que se pretende dar legitimidad a las instituciones.
Los tribunales federales decidirán hasta dónde llegan las facultades del OSFE en la controversia que abrió el TET. El fiscal superior tendrá que demostrar la solidez de sus observaciones y el Tribunal tendrá oportunidad de solventarlas y defenderse. Eso seguirá su curso. Hay, sin embargo, una cuenta que no necesita esperar sentencia.
Es la que puede hacer cualquier tabasqueño frente a una pantalla: entrar al portal, buscar a quienes administran y juzgan desde el Tribunal Electoral y preguntar qué declararon, qué puede conocerse legalmente de ese patrimonio y por qué esa información todavía no está a la vista.
Después de los $19.4 millones, de los requerimientos, del choque público y de los amparos, la discusión ya no gira solamente alrededor de cuánto tiene que aclarar el TET.
También gira alrededor de cuánto está dispuesto —y obligado por ley— a transparentar.