

Héctor I. Tapia
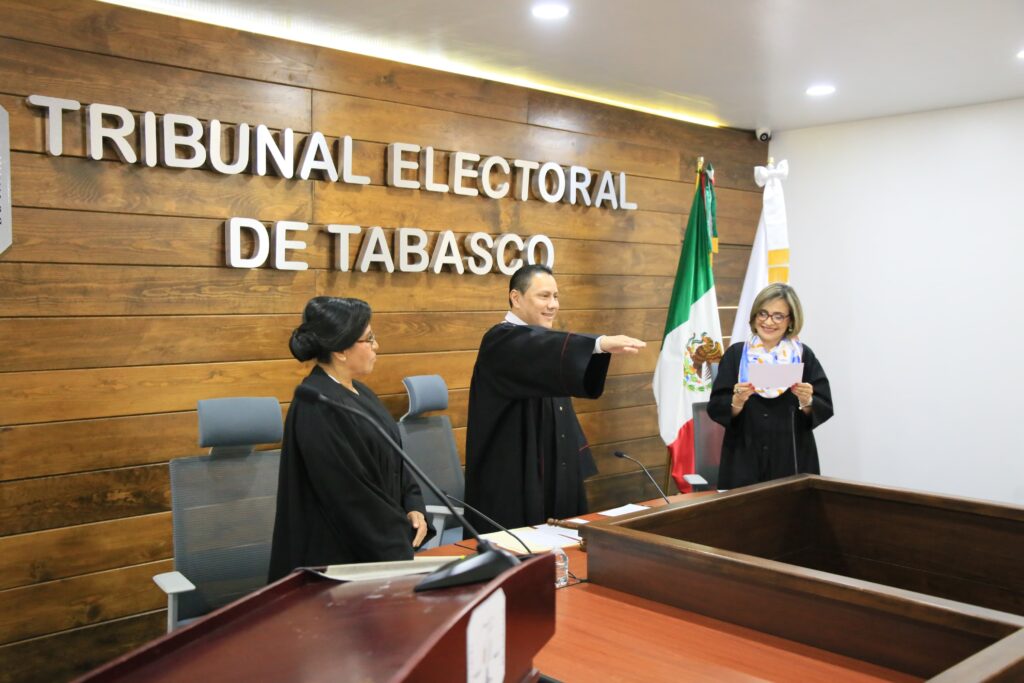
El Tribunal Electoral de Tabasco puede anular una elección, revocar acuerdos, obligar a una autoridad electoral a sesionar y exigir que partidos y funcionarios prueben lo que dicen dentro de los plazos que marca la ley. Pero cuando llegó el turno de acreditar sus propias cuentas, la historia no terminó igual de limpia.
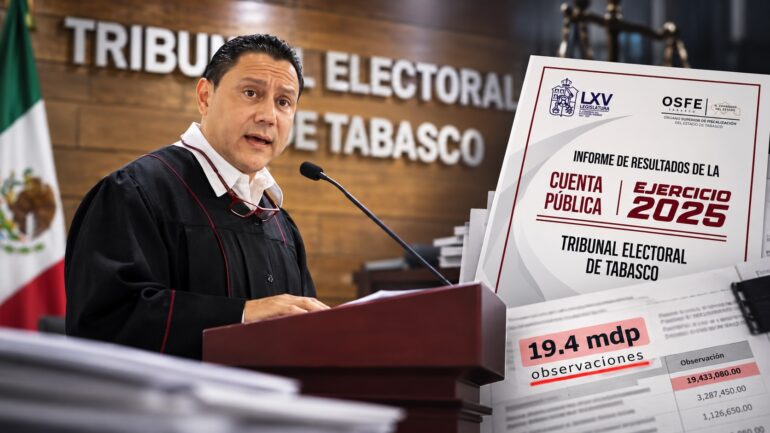
El OSFE revisó el 100% de los $31 millones 94 mil 102.49 de gasto devengado incluidos en la auditoría del Tribunal. Después del proceso de revisión, el Informe de Resultados dejó $19 millones 428 mil 066.69 pendientes de solventar y registró 19 hallazgos: solamente uno había sido solventado antes de integrar el documento; los otros 18 quedaron sujetos a seguimiento.
No significa que el TET haya desviado 19 millones de pesos. Tampoco que exista ya un daño patrimonial determinado por esa cantidad. Significa algo más concreto y, para una institución dedicada a juzgar legalidad, suficientemente incómodo: casi dos terceras partes del gasto auditado quedaron asociadas a observaciones monetarias que el fiscalizador no consideró aclaradas al cerrar su informe.
LA CUENTA DEL JUEZ
El OSFE revisó el 100% del gasto devengado incluido en la auditoría.
El peso de los 19 millones
La cifra merece dimensión. Los $19.428 millones pendientes equivalen aproximadamente al 62.5% del gasto devengado auditado. No estamos hablando de una muestra pequeña ni de una revisión marginal: el propio dictamen del OSFE señala que la auditoría comprendió el 100% del universo seleccionado por $31.094 millones.
Pero tampoco todos los hallazgos pesan igual. El enorme problema documental está concentrado en un solo expediente: $17 millones 574 mil 365.33 relacionados con Comprobantes Fiscales Digitales por Internet de Servicios Personales que aparecieron cancelados en el portal del SAT cuando los auditores realizaron la verificación.
Ese monto representa alrededor de 90.5% de todo lo cuantificado. Dicho de manera sencilla: si se retira ese expediente del tablero, la fotografía financiera cambia por completo. Por eso ahí se concentra también la defensa del presidente del Tribunal, Oswald Lara Borges.
CERO VS. 19.4 MILLONES
Dos lecturas distintas sobre la misma Cuenta Pública.
Los recibos cancelados
El Informe de Resultados relata el problema sin demasiado rodeo. Al confrontar el gasto devengado del capítulo 1000, la nómina y los CFDI proporcionados por el propio Tribunal, el OSFE verificó en el SAT que la totalidad de los comprobantes correspondientes al hallazgo aparecía con estatus de cancelado en abril de 2026. El fiscalizador concluyó que, en esas condiciones, faltaba documentación comprobatoria por $17.574 millones.
Y aquí aparece la parte que vuelve particularmente incómoda la discusión actual. El OSFE señala que remitió al Tribunal la cédula de observaciones preliminares y que, una vez vencido el plazo establecido para aclararlas, no recibió documentación o justificación que desvirtuara ese resultado, por lo que mantuvo sin solventar el monto completo.
Lara cuenta hoy otra parte de la historia. Sostiene que aquellos CFDI fueron cancelados porque debía modificarse una clave fiscal para identificar correctamente el origen estatal de los recursos; que se emitieron nuevos comprobantes y, sobre todo, que el dinero sí llegó por dispersión bancaria a las cuentas de los trabajadores.
Su frase es contundente: “El impacto financiero real a la Hacienda Pública es exactamente cero pesos”.
El problema para el Tribunal no está solamente en si esa explicación es técnicamente correcta. Está en el tiempo. Si existían los CFDI sustitutos, las dispersiones bancarias y todos los elementos que hoy Lara invoca públicamente, la pregunta inevitable es por qué no alcanzaron —o por qué no fueron entregados oportunamente— para impedir que los $17.574 millones llegaran al Informe de Resultados como pendiente de solventar.
Cero contra 19.4 millones
Ahí se parte la historia en dos. Para Lara, estamos ante una cifra inflada por un error técnico de auditoría: recibos cancelados que no significan dinero perdido, sino documentos sustituidos. Para el OSFE, al momento de cerrar el informe existía un gasto que no había sido acreditado documentalmente en los términos exigidos por la auditoría.
La diferencia parece semántica, pero no lo es. El presidente habla de cero pesos de impacto patrimonial; el órgano fiscalizador mantiene $19.428 millones pendientes de solventar. Ninguna de esas expresiones significa exactamente lo mismo que “dinero robado”, pero tampoco pueden presentarse como si fueran compatibles.
NUEVE DE CADA DIEZ PESOS
Un solo expediente concentra prácticamente todo el monto observado.
La salida de esa contradicción ya no puede estar en un discurso. Tiene que estar en documentos: CFDI sustitutos, XML, estados de cuenta, pólizas, movimientos bancarios, tabuladores y actuaciones formalmente incorporadas al expediente de fiscalización.
La nómina se come la auditoría
El problema tampoco termina en los recibos cancelados. El grueso de las observaciones cuantificadas está relacionado directa o indirectamente con nómina, remuneraciones, prestaciones y documentación del personal. Al sumar CFDI cancelados, pagos superiores al tabulador, diferencias entre nómina y comprobantes y aguinaldos observados, la cifra ronda $18.74 millones, aproximadamente 96.5% de todo lo cuantificado.
El OSFE detectó, por ejemplo, $732 mil 336.42 pagados a 42 servidores por encima del tabulador durante el segundo semestre. Lara sostiene que el auditor mezcló salario tabular con prestaciones legales, bonos, antigüedad y movimientos de categoría que sí estaban autorizados.
La defensa puede ser válida. El punto nuevamente es documental: el informe señala que el plazo previo venció y el hallazgo permaneció sin solventar. Lo mismo ocurrió con $162 mil 396.26 en aguinaldos de 16 servidores, donde el fiscalizador concluyó que los pagos no correspondían al procedimiento de cálculo autorizado y mantuvo abierta la observación.
DÓNDE ESTÁ EL DINERO
Nueve hallazgos concentran los $19.43 millones pendientes de solventar.
Lara entra al expediente
Hay otro episodio que merece tratamiento aparte porque toca directamente al presidente del Tribunal. Durante el primer semestre, el OSFE encontró $246 mil 960.64 de diferencia entre las cifras de nómina y los CFDI presentados. Para explicar parte de esa discrepancia, el propio TET informó que Oswald Lara había causado alta el 9 de abril de 2025 después de su nombramiento por el Senado y que algunos de sus recibos fueron timbrados posteriormente.
El fiscalizador revisó esos CFDI y encontró que estaban vigentes. Hasta ahí, la explicación avanzó. Sin embargo, mantuvo la observación porque no se proporcionaron los archivos XML de los pagos realizados que permitieran comprobar plenamente el argumento presentado.
Eso no acredita que Lara haya cobrado indebidamente ni lo convierte personalmente en responsable de los $246 mil. Lo que muestra es otra cosa: incluso una aclaración relacionada directamente con el magistrado presidente se quedó a medio camino por falta del soporte documental que el auditor consideró necesario.
Y ése es precisamente el problema narrativo de esta Cuenta Pública: una y otra vez, la distancia entre el TET y el OSFE no está solamente en cuánto se gastó, sino en qué documento permite demostrarlo.
El plazo que ya corrió
Lara sostiene que el Tribunal tiene ahora 30 días hábiles para presentar documentación adicional y afirma que en ese periodo demostrará que las observaciones carecen de impacto patrimonial.
Es importante decirlo: todavía existe una fase posterior de seguimiento y el expediente no está jurídicamente muerto. Pero tampoco puede contarse como si el Tribunal apenas estuviera conociendo las observaciones.
Antes de llegar al Informe de Resultados hubo una etapa de observaciones preliminares. El propio documento registra, en distintos hallazgos, que el TET fue notificado y que venció el plazo para presentar justificaciones sin que se aportaran elementos suficientes para solventar.
En los $17.574 millones de CFDI cancelados, el informe es explícito. En el subejercicio pendiente por $294 mil 382.03, también: el OSFE señala que se había reintegrado una parte de los recursos no devengados, pero quedó ese saldo sin reintegrar y sin soporte suficiente dentro del plazo correspondiente.
Así que los 30 días que Lara anuncia no borran la película anterior. Abren otra oportunidad procesal, pero llegan después de que varias observaciones ya sobrevivieron a una primera ronda formal de aclaraciones.
No sólo son pesos
Concentrarse únicamente en los $19 millones puede esconder otra parte relevante del expediente. El OSFE también documentó hallazgos no cuantificados relacionados con obligaciones administrativas, transparencia y consistencia de la información. Detectó, entre otros puntos, que el Programa Anual de Adquisiciones y Servicios no estaba publicado y que determinados estados contables y presupuestarios tampoco aparecían en los medios oficiales al momento de la revisión.
También encontró una diferencia de $286 mil 504.75 en la integración de la Hacienda Pública/Patrimonio Generado. Esa cifra no entra como dinero recuperable dentro de los $19.428 millones, pero sí exhibe una inconsistencia contable que debía ser aclarada.
Ésa es otra razón por la que el problema del TET no puede reducirse a “los auditores se confundieron con unos CFDI”. El informe registra un conjunto más amplio de fallas documentales, administrativas y de transparencia.
EL PLAZO QUE YA CORRIÓ
El periodo anunciado ahora por el TET no elimina las etapas anteriores.
El OSFE comunica al Tribunal los hallazgos para que entregue justificaciones, aclaraciones y documentos.
En varios hallazgos, el Informe señala que no se entregó documentación suficiente para solventarlos.
Lara anuncia que utilizará el periodo posterior para aportar documentación y combatir las observaciones.
Uno de 19
Hay un número pequeño que quizá diga tanto como los millones. El OSFE determinó 19 hallazgos en toda la revisión y solamente uno había quedado solventado antes de integrar el Informe de Resultados. Los otros 18 quedaron pendientes de seguimiento conforme a la normatividad.
Esa proporción evita otro error frecuente: creer que todo el expediente se sostiene únicamente sobre una diferencia técnica con los recibos de nómina. No. Aunque ese hallazgo concentra la mayor parte del dinero, el informe conserva numerosos asuntos distintos.
El Tribunal podrá resolverlos posteriormente, total o parcialmente. Eso dependerá de las pruebas que presente y de lo que determine el OSFE. Pero la fotografía tomada al cierre del Informe es esa: 18 asuntos todavía vivos.
La cuenta aprobada no está cerrada
Aquí entra otra confusión que conviene desarmar para el lector tabasqueño. Que el Congreso haya calificado o aprobado una Cuenta Pública no significa que cada observación del OSFE haya desaparecido. El propio informe establece que los hallazgos pendientes continúan sujetos a seguimiento y que sus determinaciones no liberan automáticamente de posibles responsabilidades a quienes intervinieron en los actos revisados.
El documento final también reporta $2 millones 374 mil 687 de pasivos al 31 de diciembre de 2025, fundamentalmente retenciones y contribuciones por pagar a corto plazo, además de servicios personales y proveedores. No es una irregularidad por sí misma, pero forma parte de la fotografía financiera con la que cerró el ejercicio. El Congreso cerró una etapa política de la Cuenta. El OSFE no cerró todos los expedientes técnicos.
- Sheinbaum: el sindicato debe contribuir a modernizar el IMSS; Robledo permanece
- Policías Celestiales y PRI premian a Israel en pleno Congreso mexicano
- Rigoberto responde: niega imposición mientras MC lleva la pelea a tribunales
El juez entra a 2027
Y aquí la historia deja de ser exclusivamente administrativa. El Tribunal Electoral de Tabasco es la máxima autoridad jurisdiccional electoral del estado. No administra cualquier ventanilla. Sus magistrados decidirán controversias sobre actos partidistas, candidaturas, autoridades electorales y eventualmente resultados de la elección de 2027.
Ya lo vimos actuar. En la crisis reciente del IEPCT, el TET intervino para impedir que continuara bloqueándose la discusión sobre la Secretaría Ejecutiva. Su resolución modificó el desarrollo del conflicto dentro del Consejo Estatal.
Eso es exactamente lo que hará en los meses que vienen: decidir cuándo un actor cumplió un plazo, cuándo una prueba es suficiente, cuándo una autoridad motivó adecuadamente una decisión y cuándo un procedimiento debe corregirse.
Ahí aparece la paradoja tabasqueña. El juez de las elecciones llega a esa responsabilidad mientras su propia administración intenta demostrar que los documentos que no convencieron al OSFE en una primera etapa sí alcanzan para cerrar las observaciones después.
La prueba también es para el juez
Oswald Lara tiene derecho a defender al Tribunal. También tiene derecho a cuestionar técnicamente el trabajo del OSFE y a demostrar que los $17.574 millones corresponden a una sustitución legítima de CFDI y no a recursos cuyo destino sea desconocido.
Pero el fiscalizador también dejó escrito su propio relato: hubo observaciones notificadas, plazos que corrieron y documentación que no resultó suficiente —o que no llegó— antes de cerrar el Informe de Resultados.
El debate, por tanto, ya no debería resolverse con adjetivos. Ni “escándalo fabricado” ni “19 millones desaparecidos”. Lo que corresponde es abrir el expediente, seguir los documentos y comprobar si cada peso tiene el soporte que hoy asegura el presidente del Tribunal.
Porque en unos meses el TET pedirá exactamente eso a los demás: documentos, pruebas y plazos. Y antes de convertirse de lleno en el juez de la elección de 2027, el Tribunal Electoral de Tabasco tiene pendiente demostrar que pudo cumplir, en sus propias cuentas, con la misma vara que utiliza para juzgar a todos los demás.
¡Mantente informado en WhatsApp!
Recibe las noticias más importantes de Tabasco y México directamente en tu celular.
 ÚNETE AL CANAL AQUÍ